“SASA hisse” araması yapan yatırımcının karşısına çoğu zaman yalnızca fiyat grafikleri ve kısa vadeli yorumlar çıkıyor. Oysa SASA Polyester’i değerlendirirken asıl bakılması gerekenler; üretim hacmi, ürün marjları, hammadde maliyetleri, büyük yatırımların devreye girme hızı, borçluluk ve finansman yapısıdır.
Bu rehber, şirketin 2026 yılının ilk yarısına ait finansal raporu ile Eylül 2026’ya kadar yayımlanan KAP açıklamaları esas alınarak hazırlandı. Amaç “SASA hisse yükselir mi?” sorusuna tahminle cevap vermek değil; yatırımcının kendi kararını verirken hangi verileri izlemesi gerektiğini anlaşılır biçimde ortaya koymaktır.
Kısa cevap: SASA, polyester ve petrokimya zincirinde büyük ölçekli üretim yapan, kapasitesini yoğun yatırımlarla artıran bir sanayi şirketidir. 2026/6 döneminde satış, brüt kâr ve FAVÖK tarafında belirgin iyileşme görülürken; yüksek yatırım harcamaları, finansman ihtiyacı, düşük cari oran ve küresel polyester marjları izlenmesi gereken temel başlıklardır.
SASA hisse hangi şirkete ait?
SASA koduyla Borsa İstanbul’da işlem gören şirketin tam unvanı Sasa Polyester Sanayi A.Ş.’dir. Şirket 1966’da kurulmuş, payları 1996’da borsada işlem görmeye başlamıştır. KAP verilerine göre SASA payları Yıldız Pazar’da işlem görmekte; BIST 30, BIST 50, BIST 100, BIST Sınai ve BIST Kimya, Petrol, Plastik gibi önemli endekslerde yer almaktadır.
Şirketin ana ortağı Erdemoğlu Holding’dir. KAP’taki güncel ortaklık tablosunda Erdemoğlu Holding’in payı %54, diğer ortakların payı %46 olarak görünmektedir. Çıkarılmış sermaye 52,5 milyar TL seviyesindedir ve imtiyazlı pay bulunmamaktadır. Ortaklık ve fiili dolaşım oranları zaman içinde değişebileceği için yatırım kararından önce güncel KAP tablosu kontrol edilmelidir.
SASA ne iş yapar?
SASA’nın faaliyetlerini yalnızca “tekstil şirketi” olarak tanımlamak eksik kalır. Şirket polyester değer zincirinin farklı aşamalarında üretim yapar:
Polyester elyaf: Tekstil, ev tekstili, dolgu, hijyen, medikal, otomotiv, filtre ve yalıtım gibi alanlarda kullanılır.
Filament, POY ve tekstüre iplik: Giyim, halı, ev tekstili ve çeşitli endüstriyel uygulamalara girdi sağlar.
PET resin ve PET cips: Şişe, ambalaj, film, tekstil ve yüksek dayanım gerektiren ürünlerde kullanılır.
PTA: Polyester üretiminin temel hammaddelerinden saflaştırılmış tereftalik asittir. SASA, paraksilenden PTA üretir; PTA ile monoetilen glikolü işleyerek polyester polimerine dönüştürür.
Bu yapı, SASA hissesini tekstil talebinin yanında petrol ve petrokimya fiyatları, döviz kurları, enerji maliyetleri, Çin kaynaklı arz ve küresel ticaret koşullarına da duyarlı hale getirir.
SASA 2026/6 bilançosu ne söylüyor?
Şirketin sınırlı bağımsız denetimden geçmiş 2026 ilk yarı sonuçlarında operasyonel tarafta önceki yılın aynı dönemine göre güçlü bir toparlanma görülüyor. Rakamlar TMS 29 enflasyon muhasebesi etkisini içerdiği için yalnızca nominal büyümeye bakmak yerine marjlar, satış miktarları ve bilanço yapısı birlikte değerlendirilmelidir.
Gösterge | 2026/6 | 2025/6 | Okuma |
|---|---|---|---|
Net satışlar | 38,876 milyar TL | 29,582 milyar TL | Satış geliri arttı |
Brüt kâr | 5,929 milyar TL | 2,600 milyar TL | Brüt kârlılık güçlendi |
FAVÖK | 8,459 milyar TL | 3,348 milyar TL | Operasyonel nakit yaratma göstergesi iyileşti |
FAVÖK marjı | %22 | %11 | Marj iki katına çıktı |
Net kâr/zarar | 492 milyon TL kâr | 11,674 milyar TL zarar | Net sonuç pozitife döndü |
Toplam satış miktarı | 691.013 ton | 475.452 ton | Hacim artışı gerçekleşti |
Satış ve üretim hacmi neden önemli?
İlk altı ayda toplam satış miktarı 691 bin tona yükseldi. Polyester cips satışı 335.730 ton, polyester elyaf satışı 188.360 ton oldu. Üretim tarafında PTA miktarı 614.406 tona çıkarak geçen yılın aynı dönemine göre %130 arttı. Polyester cips, elyaf ve POY üretiminde de yüksek çift haneli artışlar görüldü.
Bu büyüme yeni kapasitenin devreye girdiğini gösterir. Ancak sanayi şirketlerinde yüksek üretim tek başına yeterli değildir. Ürünlerin hangi fiyat ve marjla satıldığı, stokların seyri, işletme sermayesi ihtiyacı ve tahsilat süresi de izlenmelidir.
Şirketin 1 Eylül 2026 tarihli KAP açıklamasına göre Ağustos 2026 satışları 155 milyon dolar, bunun ihracat kısmı 52,9 milyon dolar olarak gerçekleşti. Ağustos cirosunun önceki yılın aynı ayına göre %30,2 artması olumlu bir güncel sinyal olsa da tek aylık veri, dokuz aylık finansal raporun yerine geçmez.
Bilanço tarafında hangi riskler var?
30 Haziran 2026 itibarıyla SASA’nın toplam varlıkları 377,3 milyar TL, toplam yükümlülükleri 184,6 milyar TL ve özkaynakları 192,7 milyar TL’dir. Toplam yükümlülüklerin toplam varlıklara oranı %49’dur. Bu oran tek başına aşırı bir borçluluk göstergesi sayılmasa da borcun vadesi, para birimi ve finansman maliyeti önemlidir.
Özellikle şu iki veri dikkatle okunmalıdır:
Cari oran 0,58: Dönen varlıkların kısa vadeli yükümlülükleri karşılama gücünün 1’in altında olduğunu gösterir. Bu durum otomatik olarak ödeme sorunu anlamına gelmez; fakat işletme sermayesi ve refinansman ihtiyacının yakından izlenmesini gerektirir.
Faiz karşılama rasyosu 0,77: Şirketin raporladığı FAVÖK/faiz giderleri oranıdır. Önceki yılın 0,35 seviyesine göre iyileşse de 1’in altında kalması, finansman giderlerinin önemini koruduğuna işaret eder.
SASA gibi yatırım dönemi yoğun şirketlerde bilanço yorumu yalnızca net borcun artıp azalmasına indirgenmemelidir. Yeni tesislerin ne zaman devreye girdiği, kapasite kullanımının hangi hızla yükseldiği ve yatırımın ürettiği nakdin borç servisine katkısı birlikte değerlendirilmelidir.
PTA yatırımı SASA için neden önemli?
SASA’nın Adana yerleşkesindeki yıllık 1,75 milyon ton kapasiteli PTA tesisi, 3 Mart 2025’te ticari üretime geçti. Şirket faaliyet raporunda tesisin güncel yatırım değeri 1,85 milyar dolar olarak belirtiliyor. Rapor tarihi itibarıyla tesisin tam kapasiteye yakın çalıştığı ve şirketin üretim tesislerinin PTA ihtiyacını karşıladığı ifade ediliyor.
PTA yatırımının yatırımcı açısından üç temel etkisi vardır:
İthal edilen ana hammaddenin şirket içinde üretilmesi, tedarik güvenliği sağlayabilir.
Dışarıdan alınan hammaddeye bağımlılığın azalması, uygun piyasa koşullarında marjları destekleyebilir.
Büyük yatırımın amortisman, faiz, kur ve işletme sermayesi etkileri kısa vadeli kârlılık üzerinde baskı yaratabilir.
Dolayısıyla “PTA tesisi açıldı, kâr hemen artar” şeklinde doğrusal bir çıkarım doğru değildir. Tesisin kapasite kullanımı, üretim maliyeti, paraksilen-PTA fiyat farkı ve satış hacmi birlikte izlenmelidir.
Diğer yeni tesisler ve büyüme planları
SASA’nın yatırım hikâyesi PTA ile sınırlı değil. Şirket raporuna göre:
Yıllık 330 bin ton kapasiteli tekstil/şişe/PET cips tesisi 30 Nisan 2025’te ticari üretime başladı.
Yeni elyaf yatırımının 350 bin tonluk bölümü 20 Kasım 2025’te devreye alındı.
Yıllık 52.500 ton kapasiteli Low-Melt polyester elyaf tesisi Ocak 2026’da ticari üretime geçti.
Şirketin rapor tarihi itibarıyla polimerizasyon kapasitesi yaklaşık 1,9 milyon ton/yıl, 2026 ilk yarı kapasite kullanım oranı %70’tir.
Yumurtalık’ta planlanan rafineri ve petrokimya projesi ise çok daha uzun vadeli bir başlıktır. Şirket, yaklaşık 25 milyar dolar yatırım büyüklüğü ve 12 yıllık tamamlama süresi öngörmekte; başlangıcı 2028 için planlamaktadır. Bu tutar ve takvim kesinleşmiş sonuç değil, şirketin uzun vadeli planıdır. Finansman modeli, izinler, proje aşamaları ve küresel petrokimya koşulları değiştikçe beklentiler de değişebilir.
Sermaye artışı ve dönüştürülebilir tahvil ne anlama geliyor?
SASA’nın 2026 yılı finansman gündeminde paya dönüştürülebilir tahviller öne çıktı. Ocak 2026’da yurt dışındaki nitelikli yatırımcılara 415 milyon avro nominal tutarlı paya dönüştürülebilir tahvil ihraç edildi. Temmuz ayındaki KAP açıklamasında 412,6 milyon avro anapara tutarındaki tahviller için dönüşüm hakkı kullanıldığı açıklandı. Bu süreçle çıkarılmış sermaye 52,5 milyar TL’ye yükseldi.
17 Ağustos 2026’da ayrıca 7,185 milyar TL satış hasılatı sağlayacak tahsisli sermaye artışı kararı alındı ve 21 Ağustos’ta SPK’ya başvuru yapıldı. Yeni payların hâkim ortak Erdemoğlu Holding’e satılması planlanıyor. Fon kullanım raporuna göre tutarın tamamı, şirketin Erdemoğlu Holding’e olan ve daha önce nakden sağlanmış borcunun azaltılmasında kullanılacak.
Yatırımcı bu gelişmeleri incelerken üç soruyu sormalıdır:
Toplam pay sayısı ve pay başına finansal göstergeler nasıl değişiyor?
Şirketin borçluluğu ve faiz yükü ne ölçüde azalıyor?
Ana ortağın şirketteki payı ve fiili dolaşım oranı nasıl etkileniyor?
“Sermaye arttı, hisse kesin düşer” ya da “ana ortak para koydu, hisse kesin yükselir” gibi tek cümlelik sonuçlar yanıltıcıdır. İşlemin fiyatı, ihraç edilen pay miktarı, borç azaltıcı etkisi ve şirket değeri üzerindeki toplam sonuç birlikte analiz edilmelidir.
SASA hisse neden yükselir veya düşer?
SASA hisse fiyatını tek bir değişken açıklamaz. Fiyat hareketlerinde aşağıdaki başlıklar etkili olabilir:
Polyester, PTA ve paraksilen fiyatları arasındaki marjlar
Petrol, doğal gaz ve elektrik maliyetleri
TL’nin dolar ve avro karşısındaki seyri
İç ve dış talep, özellikle Çin kaynaklı küresel arz fazlası
Yeni tesislerin devreye girme ve kapasite kullanım hızı
Finansman giderleri, borç vadeleri ve sermaye işlemleri
KAP açıklamaları, bilanço beklentileri ve genel Borsa İstanbul risk iştahı
Yüksek işlem hacmi ve yatırımcı davranışı nedeniyle oluşan teknik oynaklık
Bir günlük yükseliş veya düşüşü açıklamak için yalnızca haber başlıklarına bakmak yeterli değildir. Güncel fiyat, hacim ve teknik seviyeleri SASA hisse detay ekranından, temel gelişmeleri ise KAP bildirimlerinden birlikte takip etmek daha sağlıklı bir yöntemdir.
SASA teknik analiz: destek ve direnç seviyeleri
Teknik görünüm 23 Eylül 2026 kapanışı esas alınarak, son bir yıllık kapanış verileri üzerinden hazırlanmıştır. Son kullanılabilir kapanış 2,26 TL seviyesindedir. Bu çalışma anlık al-sat sinyali değil; fiyatın hangi bölgelerde alıcı veya satıcı tepkisiyle karşılaşabileceğini gösteren bir senaryo haritasıdır. Seviyeler yeni fiyatlar geldikçe değişebilir.
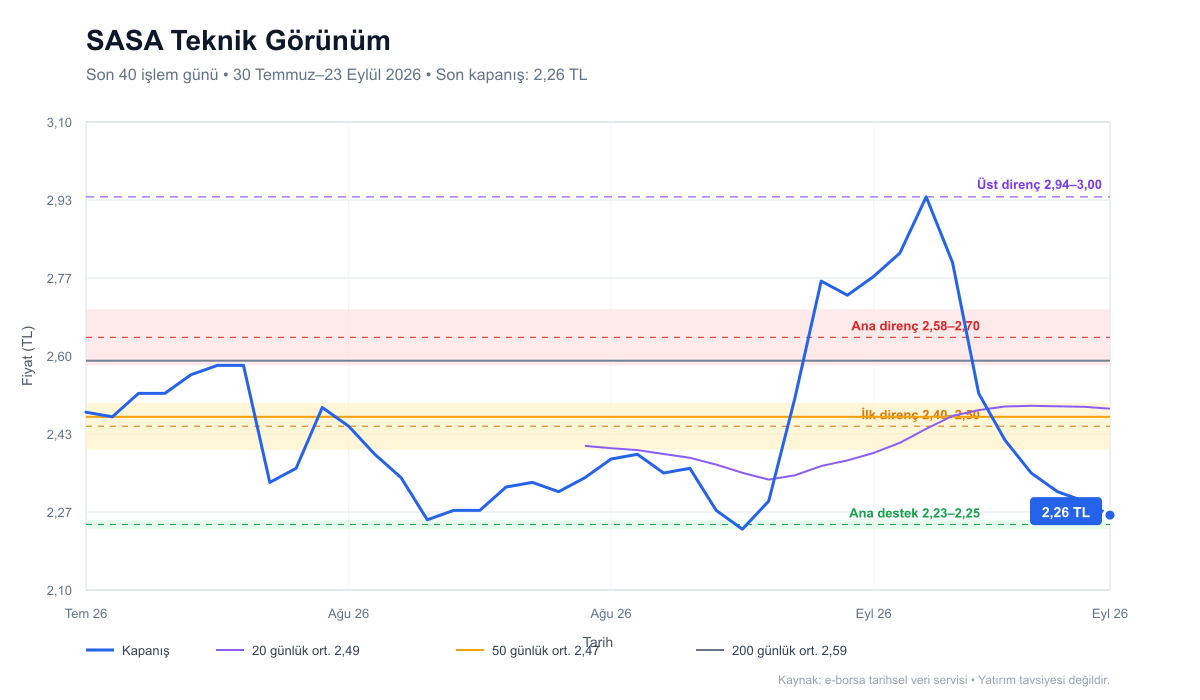
Grafik, SASA’nın son 40 işlem günü kapanışlarını; 20 günlük hareketli ortalama ile 50 ve 200 günlük güncel ortalama referanslarını, önemli destek–direnç bölgeleriyle birlikte gösterir. Gün içi en yüksek/en düşük fiyatlar yerine kapanış teyidi esas alınmıştır.
SASA destek ve direnç tablosu
| Teknik bölge | Seviye | Neden önemli? |
|---|---|---|
| Ana destek | 2,23–2,25 TL | Temmuz, ağustos ve eylül döneminde kapanış bazında tekrar çalışan dip bölgesi |
| İlk direnç | 2,40–2,50 TL | Son sıkışma alanı ile 20 ve 50 günlük ortalamaların bulunduğu bölge |
| Ana direnç | 2,58–2,70 TL | 200 günlük ortalama ve yaz dönemindeki tepe/dönüş seviyeleri aynı bölgede kümeleniyor |
| Üst direnç | 2,94–3,00 TL | Eylül tepesinin ve psikolojik 3,00 TL eşiğinin bulunduğu alan |
| Uzun vadeli arz bölgesi | 3,30–3,54 TL | Nisan–mayıs dönemindeki belirgin zirveler; fiyat bu alana gelirse satış baskısı izlenmeli |
2,23–2,25 TL desteği: Fiyatın güncel konumu bu ana destek bölgesine çok yakındır. Destekten yalnızca gün içi tepki gelmesi yeterli sayılmaz; kısa vadeli görünümün iyileşmesi için kapanışların yeniden 2,40–2,50 TL üzerine taşınması gerekir. 2,23 TL altında kalıcı günlük ve özellikle haftalık kapanışlar oluşursa mevcut yatay taban bozulmuş olur. Bu durumda geçmiş grafikte yakın ve güçlü bir kapanış desteği bulunmadığından yeni dip oluşumu beklenmeden sabit bir “kesin destek” üretmek sağlıklı değildir; 2,00 TL yalnızca psikolojik eşik olarak izlenebilir.
2,40–2,50 TL ilk direnç bölgesi: 20 günlük ortalama yaklaşık 2,49 TL, 50 günlük ortalama yaklaşık 2,47 TL’dir. Dolayısıyla bu bandın hacimli kapanışlarla aşılması, yalnızca bir direnç geçişi değil, kısa vadeli ortalamaların da geri alınması anlamına gelir.
2,58–2,70 TL ana direnç bölgesi: 200 günlük ortalamanın yaklaşık 2,59 TL olması bu alanı daha önemli hale getiriyor. Fiyat bu ortalamanın altında kaldığı sürece uzun vadeli teknik görünüm temkinli kabul edilir. 2,70 TL üzerindeki kalıcılık, 2,94–3,00 TL bandına doğru alan açabilir; tek seanslık geçiş yerine art arda kapanış ve işlem hacmi teyidi aranmalıdır.
Hareketli ortalamalar ne anlatıyor?
23 Eylül 2026 kapanışı itibarıyla yaklaşık değerler şöyledir:
- 20 günlük hareketli ortalama: 2,49 TL
- 50 günlük hareketli ortalama: 2,47 TL
- 200 günlük hareketli ortalama: 2,59 TL
Fiyatın üç ortalamanın da altında olması, mevcut teknik eğilimin henüz güç kazanmadığını gösterir. 20 ve 50 günlük ortalamaların birbirine yakın olması 2,47–2,50 TL bandını kısa vadeli karar bölgesi haline getiriyor. Önce bu bölgenin, ardından 200 günlük ortalamanın geri alınması teknik yapıyı kademeli olarak iyileştirebilir.
RSI(14) yaklaşık 51 ile nötr bölgede görünmektedir. Bu değer tek başına yükseliş sinyali değildir; fiyat destek üzerinde tutunup dirençleri aşarken RSI’ın da güçlenmesi daha anlamlı bir teyit olur.
SASA uzun vadeli yorum: üç senaryo
Uzun vadeli SASA yorumunda teknik seviyeler ile şirketin yatırım ve finansman döngüsünü ayrı düşünmemek gerekir. Fiyat grafiği beklentiyi, finansal rapor ise bu beklentinin gerçekleşip gerçekleşmediğini gösterir.
1. Olumlu senaryo
2,50 TL üzerindeki kapanışların ardından 2,58–2,70 TL bandı hacimle aşılır ve fiyat 200 günlük ortalamanın üzerine yerleşirse teknik görünüm toparlanabilir. Bu senaryonun temel tarafta desteklenmesi için PTA ve yeni tesislerde kapasite kullanımının artması, FAVÖK marjının korunması, serbest nakit akışının güçlenmesi ve finansman yükünün azalması gerekir. 2,94–3,00 TL üzerinde kalıcılık sağlanırsa 3,30–3,54 TL geçmiş zirve bölgesi gündeme gelebilir.
2. Yatay/denge senaryosu
Fiyat 2,23–2,25 TL desteği ile 2,50 TL direnci arasında kalırsa piyasa yeni bilanço ve KAP haberlerini bekleyen bir denge alanı oluşturabilir. Bu dönemde tek günlük sert hareketler yerine haftalık kapanışlar, işlem hacmi ve yaklaşan dokuz aylık finansallar daha belirleyici olur.
3. Olumsuz senaryo
2,23 TL altında kalıcı kapanışlar oluşması teknik tabanı zayıflatır. Temel tarafta polyester marjlarının daralması, kapasite kullanımının beklentinin altında kalması, yatırım harcamalarının nakit akışını baskılaması veya finansman maliyetinin yükselmesi bu senaryoyu güçlendirebilir. Böyle bir durumda yalnızca fiyat düştüğü için “ucuzladı” sonucuna varmak yerine yeni bilanço verileriyle şirket değeri yeniden hesaplanmalıdır.
Uzun vadeli yatırımcı hangi verileri takip etmeli?
- PTA ve yeni elyaf tesislerinin kapasite kullanım oranı
- Satış miktarı kadar ton başına gelir ve brüt kâr marjı
- FAVÖK’ün faiz giderlerini karşılama gücü
- İşletme sermayesi, serbest nakit akışı ve döviz açık pozisyonu
- Tahsisli sermaye artışının borç azaltıcı etkisi
- Yumurtalık projesinin finansman modeli ve gerçekleşme takvimi
- 2,50 TL ve 2,70 TL üzerindeki haftalık kapanışlar ile 2,23 TL desteği
Uzun vadeli yatırım kararı yalnızca destekten alım düşüncesine dayandırılmamalıdır. Teknik görünüm giriş zamanlamasına yardımcı olabilir; yatırımın esas değerini ise şirketin ürettiği nakit, borç yapısı ve yatırımların getirisi belirler.
SASA hissesi alınır mı? Karar vermeden önce kontrol listesi
Bu sorunun herkese uyan tek bir cevabı yoktur. Risk toleransı, yatırım süresi ve portföy dağılımı kişiden kişiye değişir. Ancak karar öncesinde şu kontrol listesi kullanılabilir:
Son finansal raporda satış hacmi ve FAVÖK marjı artıyor mu?
Net finansman giderinin faaliyet kârına oranı nasıl değişiyor?
Cari oran ve kısa vadeli borçların vade yapısı iyileşiyor mu?
PTA ve yeni elyaf tesisleri hedeflenen kapasite kullanımına ulaşıyor mu?
Serbest nakit akışı yatırımlar sonrasında pozitife dönüyor mu?
Yeni sermaye veya borçlanma işlemleri pay başına değeri nasıl etkiliyor?
Küresel polyester marjları ve Çin arzı şirketin fiyatlama gücünü nasıl etkiliyor?
Portföyünüzde tek bir hisseye ayırdığınız pay kabul edilebilir düzeyde mi?
Alım yaptıktan sonra ortalama maliyetinizi ve ilave alımların etkisini görmek için borsa maliyet hesaplama aracını kullanabilirsiniz →
SASA hisse hakkında sık sorulan sorular
SASA hangi pazarda işlem görüyor?
SASA payları Borsa İstanbul Yıldız Pazar’da işlem görür ve BIST 30 dahil çeşitli pay endekslerinde yer alır.
SASA temettü veriyor mu?
Şirketin kâr dağıtım politikası bulunmakla birlikte temettü kararı her yıl finansal sonuçlar, yatırım ihtiyacı ve genel kurul kararı doğrultusunda değişebilir. 2025 faaliyet döneminin zararla sonuçlanması nedeniyle 2026’daki olağan genel kurulda kâr payı dağıtılmaması kararlaştırılmıştır. Gelecek dönem için geçmiş kararlar garanti oluşturmaz.
SASA’nın ana ortağı kim?
Güncel KAP ortaklık tablosunda Erdemoğlu Holding %54 payla ana ortak olarak görünmektedir. Bu oran sermaye işlemleri ve pay hareketleri nedeniyle değişebilir.
SASA’nın en önemli yatırımı hangisi?
Kısa ve orta vadede 1,75 milyon ton kapasiteli PTA tesisi operasyonel sonuçlar açısından öne çıkar. Uzun vadede Yumurtalık rafineri ve petrokimya projesi daha büyük ölçeklidir; ancak proje henüz uzun bir yatırım ve finansman takvimine tabidir.
SASA hisse hedef fiyatı nedir?
Hedef fiyat; satış, marj, borç, yatırım harcaması, iskonto oranı ve pay sayısı gibi birçok varsayıma bağlıdır. Bu varsayımlar hızla değişebildiği için tek bir hedef fiyatı kesin sonuç gibi görmek doğru değildir. En sağlıklı yaklaşım, farklı senaryoları ve güncel finansalları karşılaştırmaktır.
Sonuç: SASA hissesinde asıl izlenmesi gerekenler
SASA’nın yatırım hikâyesi büyük kapasite artışları ve polyester-petrokimya zincirinde daha entegre bir yapı kurma hedefi üzerine kuruludur. 2026 ilk yarısında satış hacmi, brüt kâr, FAVÖK ve net sonuçta belirgin iyileşme görülmüştür. Buna karşılık yatırımların büyüklüğü, kısa vadeli likidite göstergeleri, finansman maliyetleri ve sermaye işlemleri önemini korumaktadır.
Bu nedenle SASA hisse analizi yapılırken yalnızca fiyat grafiğine veya tek bir KAP haberine bakmak yerine; üretim hacmi + marj + nakit akışı + borçluluk + pay sayısı birlikte değerlendirilmelidir. Dokuz aylık finansallar açıklandığında özellikle FAVÖK marjının korunup korunmadığı, işletme sermayesi ve finansman giderlerinin seyri yeni bir kontrol noktası olacaktır.
Bu içerik genel bilgilendirme amacıyla hazırlanmıştır; yatırım danışmanlığı kapsamında değildir.


